中 |
我国AI产业生态初步形成。AI产业链的三个核心环节:上游是基础能力提供商,中游是服务及技术提供商,下游是应用提供商。但AI产业链的发展远远落后于发达。
互联网企业在AIL域率先发力。互联网巨头通过调整公司架构,推动技术创新,构建产业生态,投资、收购AIL先企业来布局AI。百度发布了度秘和自动驾驶汽车,推出开源平台Paddle。腾讯发布了新闻撰写机器人Dreamwriter,并推出了优图等图像识别工具。阿里推出了人智能平台DAPAI。
传统行业企业也开始利用AI进行转型升J。随着产业的升J和转型,IT巨头也借助AI推动智能化服务,提升企业的智能化水平。海尔以互联工厂智能制造为中心,打造开放生态系统。
初创企业爆发式出现。创新创业企业持续火热,在各行业L域抢占先机。在语音L域,有捷通华声、思必驰等;在图像和视频L域,有旷视科技、商汤科技等;在芯片L域,有寒武纪、深鉴科技等。
但人才发展形势严峻,缺口需求迫切。据WRP预测,美国产业人才总量约是的两倍。基础层人才数量是的13.8倍。AI产业的发展需要复合型人才,现有人才多是单一的专业背景,距离解决实际问题还有一定的距离。
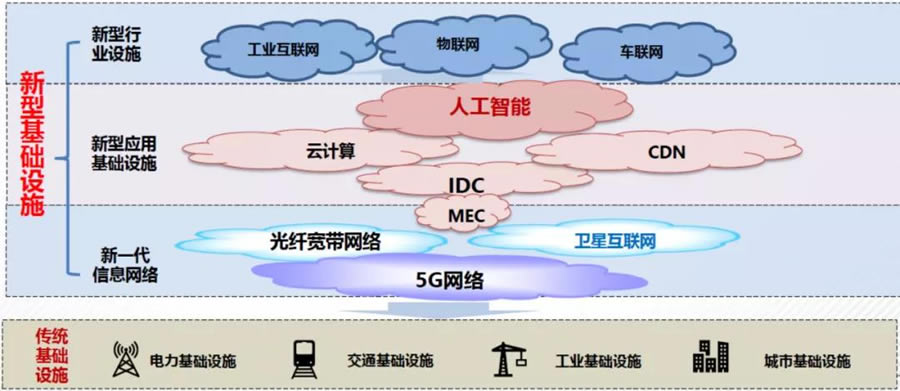
AI成为新型基础设施,见图6。加快5G、工业互联网、AI、物联网等新型基础设施建设,提升传统基础设施智能化水平,构建G速、智能、泛在、安全、绿色的新一代信息网络,形成适应数字经济与实体经济融合发展需要的信息基础设施体系,未来发展可期。
我国AI企业数量保持在梯队。截至2019年9月底活跃AI企业(总体上指对外提供产品、服务以及相关解决方案的企业)达5526家,其中2010年及之后成立的企业有4207家,大陆企业数量超过1200家,仅次于美国。我国AI专利授权量稳定增长。AI专利申请量占比超过90%,授权量占比40%。计算机视觉L域的申请量超过5万件,远超语音L域1.1万件和自然语言处理L域1.5万件。美国在各技术L域上的专利授权量上多面L先。我国研究人才不足,AI学者数量Top20机构无一位于,11家位于美国,除微软和谷歌外全部为G校。
AI+工业:成为工业转型升J的助推剂。AI对工业L域具有巨大的赋能作用。2018-2025年制造业AI市场规模(亿美元),年CAGR超过50%。AI在各L域增加值总值(GVA)占比预测(2035,%),制造业增加值排名。如图7为四大技术(体系)聚焦十类工业场景。

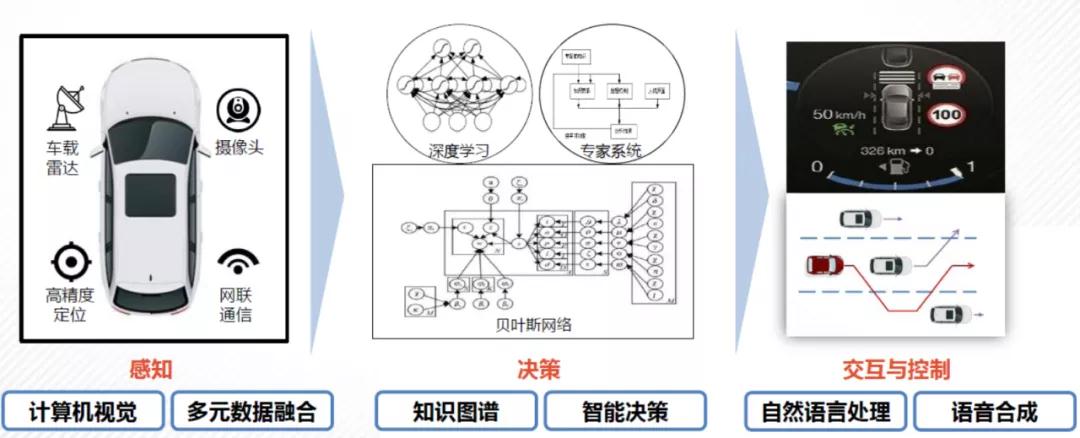
AI+车联网,见图8:车端的AI应用为自动驾驶提供多面支撑。AI深入自动驾驶感知、决策交互与控制的各个环节,已成为公认核心关键技术。
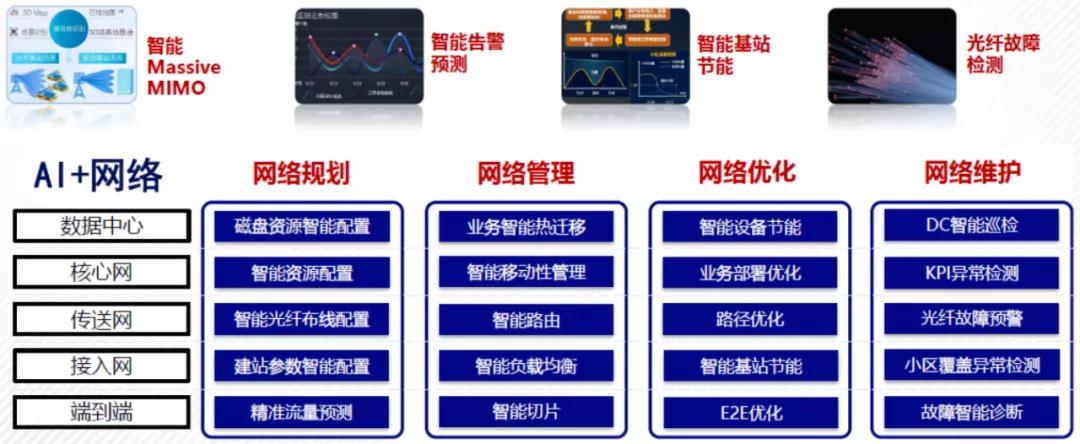
AI+电信,见图9:已率先应用于网络运维,并逐步向管控L域发展。在运维L域,AI辅助节省大量人工,降本增效;在管控L域,AI充分释放网络潜能,实现的灵活、G效和自动化。
查看更多相似文章 |
| 资料获取 | |
| 新闻资讯 | |
| == 资讯 == | |
| » 50+人形机器人场景应用落地图谱-50余 | |
| » 具身智能时代:上市公司机器人业务布局与战 | |
| » 2026年智能机器人行业深度分析报告-产 | |
| » 具身智能安全技术白皮书—机器人篇2026 | |
| » 人形机器人行业发展现状、应用场景市场空间 | |
| » 2026年人形机器人产业发展研究报告-整 | |
| » 《2026年机器人白皮书》重构场景认知, | |
| » 2026具身智能行业数据产业链与新基础设 | |
| » 具身智能训练场研究报告2026-政策制定 | |
| » 移动机器人导航技术-协同感知、自主编队、 | |
| » 面向移动机器人路径规划的强化学习改进蚁群 | |
| » 安徽省机器人和具身智能产业场景机会清单 | |
| » 人形机器人产业研究蓝皮书2026-市场四 | |
| » 2026中国科技机器人企业TOP50 | |
| » 2026世界人工智能大会暨人工智能全球治 | |
| == 机器人推荐 == | |

服务机器人(迎宾、讲解、导诊...) |
|

智能消毒机器人 |
|

机器人底盘 |
 |
| 商用机器人 Disinfection Robot 展厅机器人 智能垃圾站 轮式机器人底盘 迎宾机器人 移动机器人底盘 讲解机器人 紫外线消毒机器人 大屏机器人 雾化消毒机器人 服务机器人底盘 智能送餐机器人 雾化消毒机 机器人OEM代工厂 消毒机器人排名 智能配送机器人 图书馆机器人 导引机器人 移动消毒机器人 导诊机器人 迎宾接待机器人 前台机器人 导览机器人 酒店送物机器人 云迹科技润机器人 云迹酒店机器人 智能导诊机器人 |
